Deutsche Bank photoTAN

Screenshots
Details
- Bewertung
- 4,0
- Version
- 3.9.1
- Entwickler
- Deutsche Bank AG
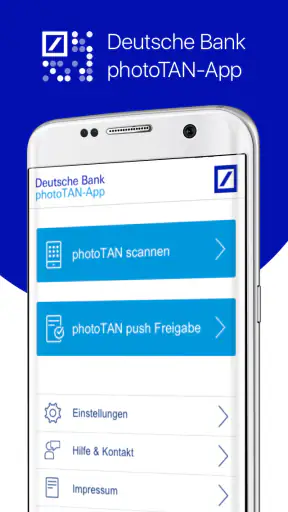
Wer sein Konto bei der Deutschen Bank nutzt, begegnet der Deutsche Bank photoTAN meist nicht als klassischer Banking-App, sondern in dem Moment, in dem ein Auftrag sicher bestätigt werden soll. Genau darin liegt die Stärke dieser kostenlosen Finanz-App: Sie hält den Freigabevorgang getrennt vom eigentlichen Online-Banking und macht aus einer scheinbar kleinen Bestätigung einen klar abgegrenzten Schritt.
Ich finde diesen Ansatz grundsätzlich sinnvoll, besonders wenn ich Überweisungen oder andere Bankaufträge nicht einfach mit einem gespeicherten Passwort abschließen möchte. Gleichzeitig ist die App kein Werkzeug, das man nur öffnet und sofort intuitiv versteht. Die größten Stolperstellen entstehen bei der ersten Einrichtung, beim Gerätewechsel und dann, wenn die Anzeige im Banking und der Scan in der App nicht sauber zusammenspielen.
Die Anwendung stammt von Deutsche Bank AG, gehört in den Bereich mobiles Banking und Finanzsicherheit und ist kostenlos erhältlich. Sie ist ab USK 0 freigegeben, läuft ab iOS beziehungsweise Android 9 und steht aktuell in Version 3.9.1 bereit. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,0 bei rund 27.000 Bewertungen; mehr als eine Million Installationen zeigen außerdem, dass sie für viele Kunden ein fester Bestandteil des Bankings geworden ist.
Wo die Freigabe im Alltag ins Stocken geraten kann
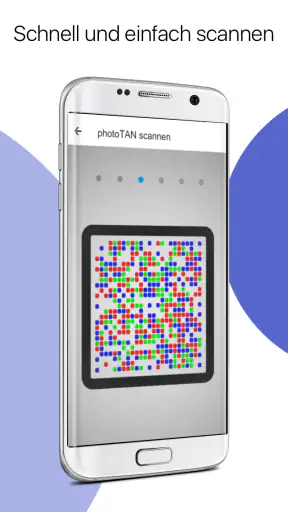
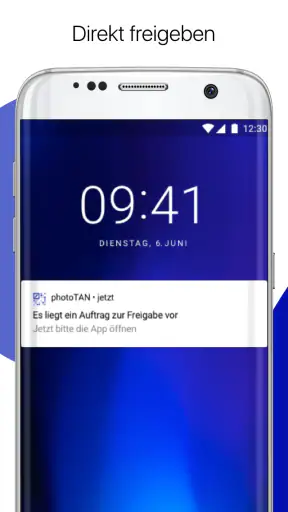
Beim ersten Kontakt wirkt photoTAN oft einfacher, als der gesamte Ablauf tatsächlich ist. Im Online-Banking wird ein Auftrag vorbereitet, anschließend erscheint eine farbige Grafik oder ein vergleichbarer Freigabeschritt, und die App soll diesen Vorgang erkennen. Der Scan selbst ist dabei selten das eigentliche Problem. Schwieriger ist, dass mehrere Dinge gleichzeitig stimmen müssen: Das richtige Gerät muss verwendet werden, die App muss eingerichtet sein, die Anzeige muss vollständig sichtbar sein und die Bestätigung darf nicht mit einem anderen Auftrag verwechselt werden.
Ich würde deshalb nicht direkt von einem Fehler sprechen, wenn die App scheinbar nichts erkennt. Häufig liegt die Ursache bei der Darstellung. Eine zu kleine Ansicht im Browser, starke Spiegelungen auf dem Bildschirm oder ein Display mit sehr niedriger Helligkeit können den Scan erschweren. Auch wenn die Grafik nur teilweise sichtbar ist oder ein Fenster darüberliegt, kann die Erkennung ausbleiben. Mein erster praktischer Schritt ist dann, die Banking-Seite vollständig anzuzeigen, die Grafik nicht zu verkleinern und den Bildschirm sauber und ruhig vor die Kamera zu halten.
Wichtig ist außerdem, die Angaben nach dem Scan nicht nur reflexartig zu bestätigen. Der Sinn der photoTAN-Freigabe besteht gerade darin, den Auftrag noch einmal bewusst zu prüfen. Ich achte auf Empfänger, Betrag und die Art des Vorgangs. Wenn die angezeigten Daten nicht zu dem passen, was ich gerade beauftragen wollte, breche ich ab und starte den Vorgang lieber neu. Eine erfolgreiche Erkennung ist nicht automatisch eine richtige Freigabe.
Ein weiterer typischer Irrtum entsteht, wenn man die App mit der eigentlichen Banking-Anwendung verwechselt. Deutsche Bank photoTAN ist auf das sichere Bestätigen ausgelegt. Wer darin Kontostände, Umsätze oder Überweisungsformulare erwartet, sucht an der falschen Stelle. Für die tägliche Kontoverwaltung brauche ich weiterhin den jeweiligen Banking-Zugang; photoTAN kommt erst ins Spiel, wenn eine zusätzliche Autorisierung verlangt wird.
Warum ein Wechsel zwischen Geräten besonders empfindlich ist
Auf dem vertrauten Smartphone kann der Ablauf nach der Einrichtung angenehm kurz sein. Nach einem Wechsel auf ein neues Telefon fühlt es sich dagegen schnell so an, als wäre die App nicht mehr mit dem Konto verbunden. Das ist kein Moment, in dem ich mehrfach auf Bestätigen tippen oder einen Auftrag wiederholt absenden würde. Bei Sicherheitsverfahren ist Zurückhaltung besser als hektisches Ausprobieren, weil sonst unklar werden kann, welcher Vorgang gerade noch offen ist.
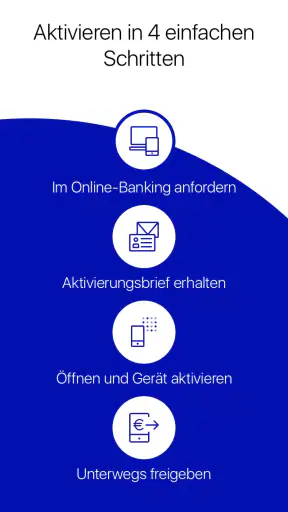
Ich plane bei einem Gerätewechsel deshalb bewusst Zeit für die Aktivierung ein und behalte das bisherige Gerät zunächst griffbereit. So kann ich die notwendigen Einrichtungsschritte nachvollziehen, ohne mitten in einer dringenden Überweisung improvisieren zu müssen. Die konkrete Freischaltung hängt vom Zugang und vom vorgesehenen Bankprozess ab; entscheidend ist aber die Reihenfolge: erst die neue photoTAN-Nutzung sauber einrichten, dann wichtige Aufträge ausführen.
Auch eine Neuinstallation sollte ich nicht als harmlose Reparatur betrachten. Bei einer App, die zur Freigabe von Bankaufträgen dient, kann das Löschen und erneute Installieren den eingerichteten Zustand beeinflussen. Bevor ich diesen Weg wähle, prüfe ich lieber, ob nur die Anzeige oder die Verbindung zum Banking hakt. Erst wenn die üblichen, sicheren Schritte nicht helfen, ist eine erneute Einrichtung sinnvoll.
Die Einrichtung mit möglichst wenig Reibung vorbereiten
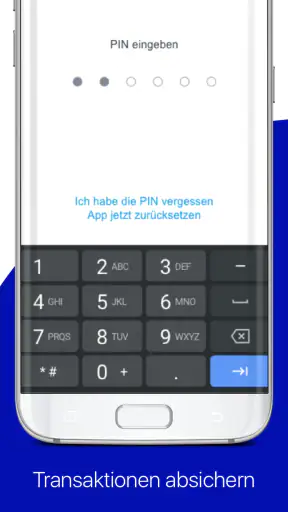
Die beste Erfahrung mache ich, wenn ich photoTAN nicht erst dann einrichte, wenn eine Zahlung dringend raus muss. Ich installiere die App auf einem Gerät, das ich regelmäßig verwenden kann, und sorge dafür, dass das Betriebssystem die Mindestvoraussetzung erfüllt. Ein aktuelles System ist nicht nur wegen der Kompatibilität hilfreich, sondern auch, weil Banking-Anwendungen auf einem gepflegten Gerät insgesamt angenehmer zu bedienen sind.
Für die Einrichtung sollte ich mich auf meine Bankdaten und den vorgesehenen Aktivierungsweg konzentrieren. Ich würde nicht nebenbei telefonieren, zwischen mehreren Geräten wechseln oder den Vorgang abbrechen, sobald ein Schritt nicht sofort verständlich ist. Gerade bei einer Freigabe-App lohnt es sich, angezeigte Hinweise vollständig zu lesen. Ein übersprungener oder falsch eingeordneter Schritt kann später wie ein Scanproblem aussehen, obwohl die eigentliche Ursache früher im Ablauf liegt.
Nach der Einrichtung teste ich nicht mit einem beliebigen echten Auftrag, sondern beobachte zunächst, ob die App grundsätzlich geöffnet werden kann und ob die vorgesehenen Freigabeschritte nachvollziehbar erscheinen. Einen Auftrag gebe ich nur frei, wenn ich ihn selbst gestartet habe und die angezeigten Daten zu meiner Absicht passen. Das klingt selbstverständlich, ist aber eine wichtige Gewohnheit, wenn eine Anwendung nicht nur Informationen anzeigt, sondern eine verbindliche Bankaktion bestätigt.
Was ich vor dem ersten Scan kontrolliere
Ich stelle die Helligkeit des Bildschirms ausreichend hoch ein und entferne störende Reflexionen.
Ich zeige die Freigabegrafik vollständig an, statt sie stark zu vergrößern oder in einem kleinen eingebetteten Fenster zu lassen.
Ich halte das Smartphone ruhig und gebe der Kamera einen klaren Blick auf die Darstellung.
Ich prüfe vor der Bestätigung, ob Empfänger und Betrag zu meinem Auftrag passen.
Ich starte nicht mehrere Freigaben parallel, wenn der erste Versuch noch nicht eindeutig abgeschlossen ist.
Der Hinweis auf parallele Versuche ist im Alltag besonders wertvoll. Wenn ein Scan nicht sofort funktioniert, kann die Versuchung groß sein, im Browser zurückzugehen, den Auftrag erneut zu öffnen und anschließend mehrere Anzeigen nacheinander zu erzeugen. Dadurch wird der Ablauf unnötig unübersichtlich. Ich bleibe lieber bei einem Auftrag, breche ihn sauber ab, falls nötig, und beginne erst danach neu.
Ein praktischer Sonderfall ist die Nutzung am selben Smartphone, auf dem auch das Banking geöffnet ist. Dann muss ich zwischen der Bankanwendung oder dem Browser und photoTAN wechseln. Das kann komfortabel sein, ist aber anfälliger für Verwechslungen, weil ich die Darstellung möglicherweise nicht gleichzeitig mit der Kamera erfassen kann. Wenn der Ablauf auf einem Gerät unübersichtlich wird, ist ein zweites, dafür vorgesehenes Anzeigegerät oft die ruhigere Lösung, sofern der eigene Bankzugang diesen Weg unterstützt.
So erhole ich mich von einem fehlgeschlagenen Ablauf
Wenn die App die Grafik nicht erkennt, gehe ich schrittweise vor und ändere nicht alles gleichzeitig. Zuerst halte ich das Telefon stiller und verbessere die Sichtbarkeit. Danach prüfe ich, ob die Anzeige im Online-Banking vollständig geladen ist. Erst wenn das nichts bringt, beende ich den laufenden Versuch und starte die Freigabe kontrolliert neu. Diese Reihenfolge hilft, weil ich so besser erkenne, ob das Problem an der Darstellung oder am Auftrag selbst liegt.
Bleibt die Anzeige nach dem Scan unklar, schaue ich nicht nur auf die technische Reaktion der App, sondern auch auf den Status im Banking. Wurde der Auftrag noch nicht abgeschlossen, sollte ich nicht einfach davon ausgehen, dass er trotzdem ausgeführt wurde. Umgekehrt vermeide ich es, einen Auftrag sofort erneut anzulegen, wenn der Status noch nicht eindeutig ist. Bei Geldtransaktionen ist ein kurzer Kontrollschritt wichtiger als ein vermeintlich schneller zweiter Versuch.
Wenn die App geschlossen wurde oder der Wechsel zwischen den Anwendungen unterbrochen ist, öffne ich sie erneut und prüfe, ob der aktuelle Vorgang noch nachvollziehbar angezeigt wird. Ich bestätige nichts, was ich nicht eindeutig zuordnen kann. Ein Neustart des Smartphones kann bei allgemeinen Darstellungs- oder App-Problemen helfen, ist aber kein Ersatz für die Kontrolle des Bankauftrags. Die technische Wiederherstellung und die fachliche Prüfung des Auftrags sind zwei verschiedene Dinge.
Auch die Internetverbindung sollte ich in die Fehlersuche einbeziehen, ohne daraus vorschnell eine komplizierte Diagnose zu machen. Wenn das Banking-Fenster nicht vollständig lädt oder der Status nicht aktualisiert wird, kann die Freigabe nicht zuverlässig beurteilt werden. In diesem Fall prüfe ich zunächst, ob die Verbindung stabil ist, und wiederhole den Vorgang erst, wenn die Bankseite wieder vollständig reagiert.
Wann ein Abbruch die bessere Entscheidung ist
Ich breche eine Freigabe ab, wenn die angezeigten Daten nicht zu meinem Auftrag passen, wenn ich nicht weiß, welcher Vorgang gerade auf dem Bildschirm liegt oder wenn die Darstellung ungewöhnlich wirkt. Das gilt auch dann, wenn ich unter Zeitdruck stehe. photoTAN soll nicht dazu führen, dass ich eine Warnung oder eine Abweichung aus Bequemlichkeit übergehe.
Für die Wiederaufnahme notiere ich mir nicht etwa sensible Zugangsdaten, sondern nur den sachlichen Stand: Auftrag noch offen, Vorgang abgebrochen oder Freigabe erfolgreich angezeigt. Danach öffne ich das Banking erneut und kontrolliere den Status. Diese kleine Ordnung verhindert, dass ich aus Unsicherheit mehrfach dieselbe Überweisung anstoße.
Wenn sich ein Problem wiederholt, ist es sinnvoll, die Hilfe des jeweiligen Bankzugangs zu nutzen oder den Support der Deutschen Bank zu kontaktieren. Dabei beschreibe ich möglichst genau, an welcher Stelle der Ablauf stoppt: beim Öffnen der App, beim Erkennen der Grafik, bei der Anzeige der Auftragsdaten oder beim Abschluss. Je genauer die Beschreibung, desto weniger muss ich mich durch allgemeine Lösungsvorschläge arbeiten.
Wenn nicht photoTAN selbst die Ursache ist
Nicht jeder fehlgeschlagene Freigabeversuch ist ein Problem der App. Ein Auftrag kann bereits abgelaufen, storniert oder im Banking noch nicht vollständig vorbereitet sein. In solchen Fällen würde eine Neuinstallation nichts verbessern. Ich prüfe daher zuerst, ob der Auftrag im Online-Banking noch aktiv ist und ob die Seite eine klare nächste Aktion anbietet.
Auch die Kamera und die Bildschirmdarstellung gehören zum Umfeld des Verfahrens. Eine verschmutzte Linse, ein stark spiegelndes Display oder eine ungewöhnliche Zoomstufe können die Erkennung beeinträchtigen. Das sind banale Ursachen, aber sie lassen sich schneller ausschließen als tiefere technische Änderungen. Ich bevorzuge deshalb eine einfache Umgebung: klare Anzeige, ruhige Hand, gute Beleuchtung und kein unnötiger Wechsel zwischen Fenstern.
Ein älteres Gerät kann ebenfalls eine Rolle spielen, selbst wenn das Betriebssystem die Mindestanforderung erfüllt. Entscheidend ist nicht nur die Versionsnummer, sondern auch, wie flüssig das Telefon zwischen Banking und Freigabe-App wechselt. Wer regelmäßig mit einem sehr knappen Speicher oder vielen gleichzeitig geöffneten Anwendungen arbeitet, kann eher auf Unterbrechungen stoßen. Ich schließe vor einem wichtigen Auftrag deshalb nicht benötigte Apps und verschiebe keine Systemaktualisierung auf später, wenn das Gerät ohnehin instabil wirkt.
Bei der Wahl zwischen photoTAN und anderen Freigabeverfahren zählt für mich vor allem die eigene Nutzungssituation. Ein separates Bestätigungsverfahren bietet eine klare Trennung und kann sich kontrollierter anfühlen als eine Freigabe, die vollständig innerhalb einer Banking-App abläuft. Dafür brauche ich einen zusätzlichen Schritt und muss akzeptieren, dass ein Gerätewechsel oder eine neue Einrichtung mehr Aufmerksamkeit verlangt. Wer möglichst alles in einer einzigen Anwendung erledigen möchte, empfindet eine integrierte Bank-App möglicherweise als bequemer.
Umgekehrt ist eine reine Komfortlösung nicht automatisch besser. Wenn ich häufig größere oder besonders wichtige Aufträge prüfe, schätze ich die bewusste Unterbrechung durch photoTAN. Wer dagegen nur selten Bankgeschäfte erledigt, mit technischen Abläufen schnell ungeduldig wird oder sein Smartphone regelmäßig wechselt, sollte vor der Entscheidung überlegen, ob der zusätzliche Einrichtungsaufwand zum eigenen Alltag passt.
Für wen sich die Anwendung lohnt
Ich sehe die größte Stärke bei Kunden der Deutschen Bank, die ihre Überweisungen und andere Bankaufträge regelmäßig online erledigen und eine separate Bestätigung bevorzugen. Die App macht den Sicherheitsmoment sichtbar, statt ihn im Hintergrund verschwinden zu lassen. Für Menschen, die vor dem Absenden noch einmal Empfänger und Betrag kontrollieren möchten, ist das ein sinnvoller zusätzlicher Denkpunkt.
Ein realistisches Alltagsszenario ist eine Rechnung, die ich am Laptop vorbereite, während ich photoTAN auf dem Smartphone geöffnet halte. Nach dem Erzeugen der Freigabe prüfe ich die Daten, scanne die Anzeige und kehre erst dann zum Banking zurück. Dieser Ablauf ist nicht ganz so schnell wie ein einziger Bestätigungsknopf, aber er reduziert die Gefahr, eine Zahlung gedankenlos durchzuwinken. Besonders bei unbekannten oder hohen Beträgen ist mir diese Unterbrechung lieber.
Weniger passend ist die App für Personen, die eine vollständige Finanzübersicht, Budgetplanung oder Verwaltung mehrerer Banken in einem einzigen Werkzeug suchen. photoTAN ersetzt keine umfassende Banking-App und auch keinen Finanzmanager. Ihre Aufgabe ist enger gefasst. Gerade deshalb funktioniert sie überzeugend, wenn ich genau diese Aufgabe benötige, enttäuscht aber, wenn ich von ihr ein komplettes Kontoerlebnis erwarte.
Die kostenlose Nutzung ist ein angenehmer Punkt, weil die Entscheidung nicht an einem Kaufpreis hängt. Trotzdem entstehen indirekte Kosten in Form von Aufmerksamkeit und Einrichtung. Ich muss das Verfahren verstehen, mein Gerät verfügbar halten und bei Problemen sauber zwischen App, Banking und Auftrag unterscheiden. Für mich ist das ein fairer Tausch, solange ich die App als Sicherheitswerkzeug und nicht als komfortorientierte Hauptanwendung betrachte.
Mein praktisches Urteil nach der Nutzung
Deutsche Bank photoTAN erfüllt eine klar umrissene Aufgabe und bleibt dabei angenehm fokussiert. Ich mag, dass die Freigabe nicht einfach als unsichtbarer Hintergrundschritt behandelt wird. Die wichtigsten Vorteile entstehen nicht durch viele Zusatzfunktionen, sondern durch den kontrollierten Ablauf: Auftrag vorbereiten, Daten anzeigen lassen, prüfen und erst danach bestätigen.
Die Schwächen liegen vor allem in der Reibung rund um diesen Ablauf. Die erste Einrichtung verlangt Konzentration, ein Gerätewechsel kann zusätzliche Planung erfordern und ein misslungener Scan ist nicht immer sofort verständlich. Wer in solchen Situationen mehrfach neu startet, riskiert eher Verwirrung als eine schnelle Lösung. Meine Empfehlung lautet daher, die App vor dem ersten dringenden Auftrag einzurichten und den eigenen Ablauf einmal in Ruhe zu verstehen.
Mit Version 3.9.1 wirkt die Anwendung für ihren Zweck wie ein spezialisiertes Werkzeug, nicht wie ein vollständiges digitales Bankkonto. Die rund 10.000 vorhandenen Rezensionen und die Bewertung von 4,0 deuten auf eine breite Nutzung mit gemischten Alltagserfahrungen hin; ich würde die Zahlen aber nicht isoliert bewerten. Bei einer Sicherheits-App hängt die Zufriedenheit stark davon ab, ob Einrichtung, Gerät und Online-Banking sauber zusammenspielen.
Mein Fazit fällt deshalb positiv, aber nicht vorbehaltlos aus: Für Deutsche-Bank-Kunden, die eine getrennte und bewusst prüfbare Freigabe möchten, ist photoTAN eine vernünftige Wahl. Ich würde sie Freunden empfehlen, die bereit sind, den zusätzlichen Schritt ernst zu nehmen. Wer dagegen eine möglichst nahtlose Komplettlösung erwartet oder häufig das Smartphone tauscht, sollte die Einrichtungshürden vorher einplanen und prüfen, ob ein anderes, im eigenen Bankzugang verfügbares Verfahren besser zum persönlichen Alltag passt.


